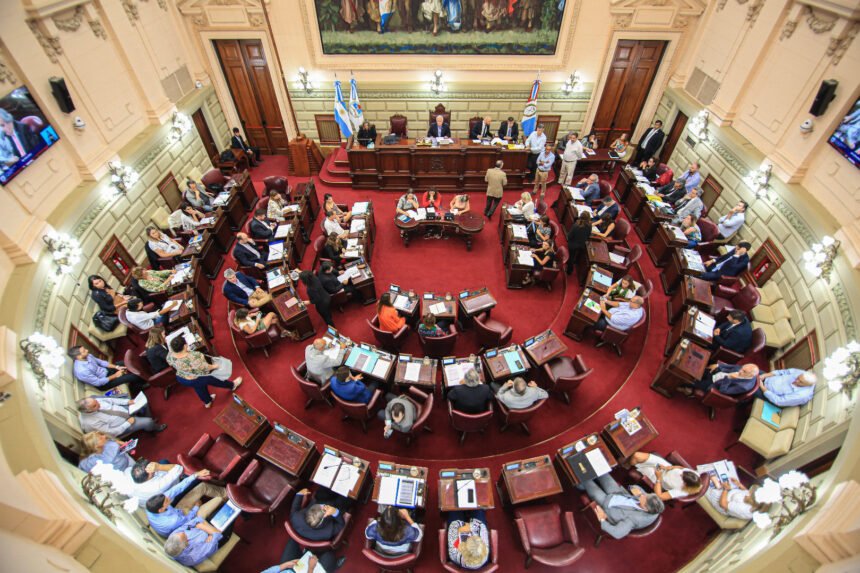
El sobreendeudamiento de las familias santafesinas y el uso de créditos rápidos ofrecidos por billeteras virtuales fueron los ejes de una jornada de debate realizada en la Cámara de Diputados de Santa Fe. Durante el encuentro, especialistas y referentes de organizaciones de consumidores advirtieron que cada vez más hogares recurren al financiamiento para afrontar gastos básicos, como la compra de alimentos.
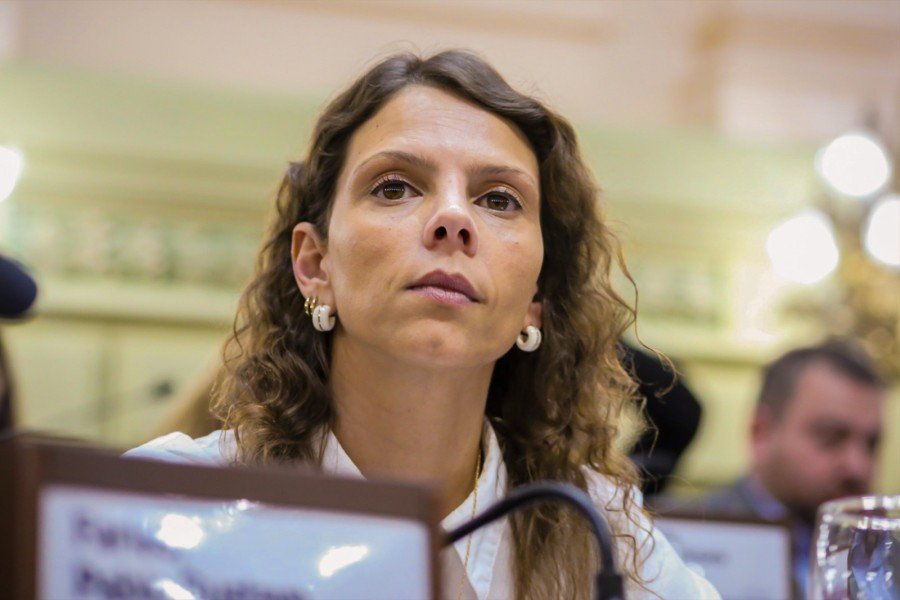
La actividad fue impulsada por la diputada provincial Gisel Mahmud, quien promueve un proyecto para crear un Código de Protección de Consumidores y Usuarios en la provincia, con herramientas para prevenir abusos y acompañar a las personas que atraviesan dificultades para pagar sus deudas.
“Hay familias que tienen que elegir si llegan a fin de mes y ponen un plato de comida en la mesa o si pagan las deudas, o si contraen otra deuda para pagar la tarjeta de crédito”, señaló Mahmud.
Créditos rápidos para cubrir gastos cotidianos
Durante la jornada, la legisladora planteó que cambió el destino del endeudamiento familiar. Según explicó, muchas personas ya no recurren al crédito principalmente para adquirir bienes durables, como una vivienda o un vehículo, sino para cubrir gastos cotidianos y necesidades básicas.
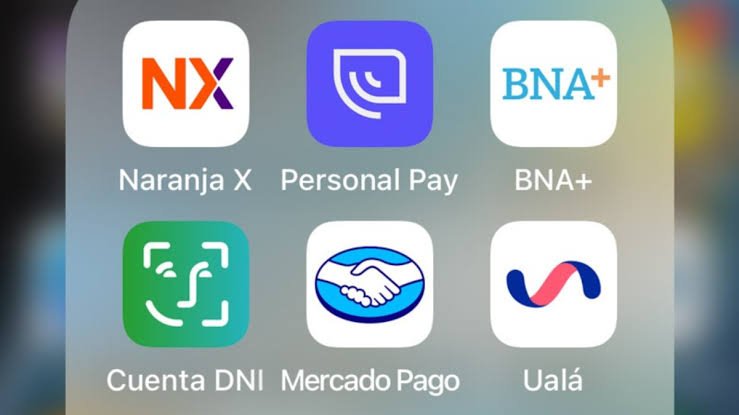
Uno de los puntos centrales fue el crecimiento de las opciones de financiamiento digital, que permiten acceder a préstamos en pocos minutos, pero que —según advirtieron los participantes— no siempre contemplan de manera suficiente los ingresos y la capacidad real de devolución de quienes los solicitan.
Mahmud cuestionó la facilidad con la que se puede obtener dinero a través de estas plataformas y alertó sobre el riesgo de que los usuarios asuman compromisos que después no puedan afrontar.
El efecto dominó de la morosidad
El economista Emiliano Libman, referente de la Fundación Fundar, advirtió que el aumento de la morosidad no afecta únicamente a las familias endeudadas, sino que también puede tener consecuencias sobre la economía en general.
Entre los riesgos mencionados se encuentran el encarecimiento del crédito, una menor disponibilidad de financiamiento para la producción y una caída del consumo que puede repercutir en la actividad económica y el empleo.
Además, cuando los hogares recurren a nuevos préstamos para cancelar obligaciones anteriores, se puede generar una cadena de endeudamiento que agrava progresivamente su situación financiera.
Qué medidas proponen para proteger a los consumidores
Paula Arias, presidenta de la Asociación de Protección de Consumidores (APRECO), planteó la necesidad de avanzar hacia una legislación que incorpore el principio de crédito responsable y establezca mayores garantías para quienes acceden a productos financieros.
Entre las medidas señaladas durante el encuentro se destacan:
- Información transparente: detallar los intereses y el Costo Financiero Total (CFT) antes de que el usuario acepte un préstamo.
- Control de la publicidad: prevenir estrategias comerciales engañosas o abusivas, especialmente aquellas dirigidas a sectores vulnerables.
- Educación financiera: facilitar herramientas para que los consumidores comprendan las condiciones y consecuencias de asumir una deuda.
- Mecanismos de regularización: habilitar vías administrativas y judiciales para buscar soluciones cuando una familia ya no puede cumplir con sus obligaciones.
El debate se enmarca en la iniciativa de crear un Código de Protección de Consumidores y Usuarios para Santa Fe. La propuesta busca establecer herramientas legales frente a los nuevos desafíos del mercado financiero digital y a las dificultades económicas que enfrentan los hogares.
El desafío, según los planteos expuestos, es encontrar un equilibrio entre el acceso al crédito y la protección de los consumidores, para evitar que una solución financiera inmediata termine profundizando el endeudamiento familiar.